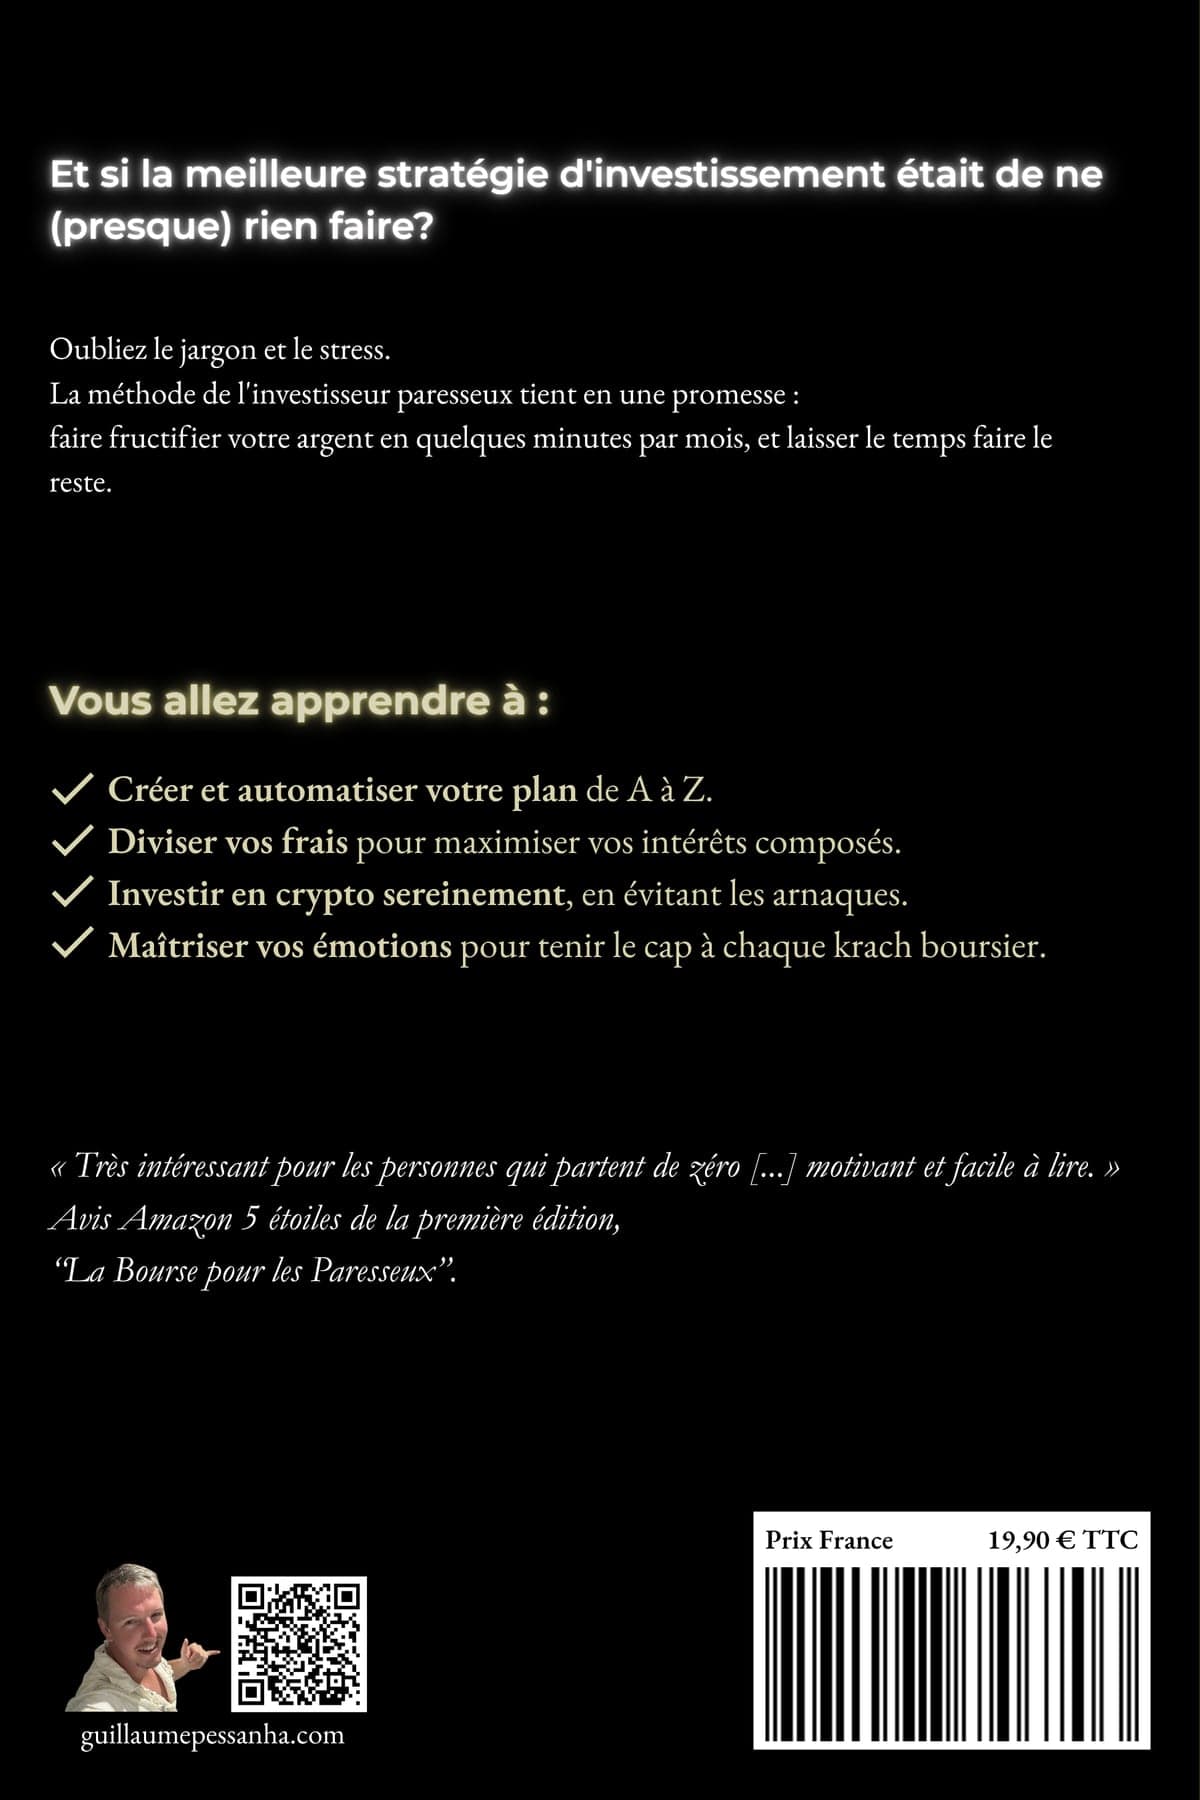

Broché — 15,2 × 22,9 cm
19,90 €
- 262 pages, à annoter et à corner
- Le plan d’investissement à remplir et à signer
- Glossaire, FAQ et « Je démarre en 5 étapes »
Commander le broché
ISBN 979-10-987467-0-3
Et si la meilleure stratégie d’investissement consistait à ne (presque) rien faire ? Un ETF Monde, un PEA, un virement automatique — et le temps travaille pour vous.
Offre de lancementl’ebook à 3,99 € au lieu de 9,99 €, soit 6,00 € d’économie
262 pages · broché & Kindle · inclus dans Kindle Unlimited · voir la méthode
Tout le monde sait que la Bourse enrichit. Presque personne n’y arrive.
Parce qu’on nous a fait croire qu’il fallait être malin, rapide, informé. Qu’il fallait suivre les cours, lire les actualités économiques, trouver la bonne action au bon moment. C’est faux — et c’est même exactement ce qui vous fera perdre. À l’école, personne ne vous a appris ce qu’était un PEA. Vous avez dû deviner seul.
L’investisseur paresseux n’est pas un fainéant : c’est un malin. Il refuse de s’épuiser pour un résultat qu’il peut obtenir en cinq minutes par mois.
Elles sont dans le livre, et je ne vois aucune raison de vous les faire acheter. Ce n’est pas une recommandation : c’est ce que je fais, à titre personnel, depuis plus de dix ans.
Ce n’est pas un conseil en investissement. C’est une idée de stratégie possible parmi d’autres : la méthode que j’exécute à titre personnel et que je partage comme un retour d’expérience. Je ne suis ni conseiller en investissements financiers, ni courtier, ni gestionnaire de patrimoine, et je ne suis inscrit à aucun de ces registres — je vous raconte ce que je fais, pas ce que vous devez faire. Tout investissement comporte un risque de perte en capital, les performances passées ne préjugent pas des performances futures, et vous restez seul décideur de vos placements.
Je garde d’abord une épargne de précaution — environ six mois de dépenses. Je n’investis pas avant.
J’ouvre un PEA et j’y verse une petite somme dès le départ : le compteur fiscal des cinq ans démarre au premier versement.
Je n’achète qu’un seul ETF Monde, capitalisant, à frais bas. Un seul — il contient déjà ~1 400 entreprises.
J’automatise tout : un virement le lendemain de la paie, un achat programmé deux jours plus tard.
Et je n’y touche plus. Un rééquilibrage par an, et j’ignore le reste — surtout les actualités.
Alors pourquoi 262 pages ? Parce que savoir quoi faire ne suffit pas à le faire. Et surtout pas à continuer de le faire le jour où votre portefeuille perdra 30 % et où tout le monde autour de vous paniquera. Le livre explique pourquoi chacune de ces lignes fonctionne, comment l’exécuter sans se tromper, et ce qui vous empêchera de tenir. C’est cette compréhension-là qui vous fera tenir dix ans — pas la liste.
Ceci n’est pas un conseil en investissement. Ces cinq lignes décrivent une stratégie possible parmi d’autres, que j’applique à titre personnel et que je partage comme retour d’expérience. Elles ne tiennent aucun compte de votre situation, de vos objectifs ni de votre tolérance au risque. Investir comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures. À vous de vous forger votre propre opinion — et de consulter un professionnel agréé si vous souhaitez un avis adapté à votre cas.
PEA, assurance-vie, CTO, PER, épargne salariale : laquelle, pour qui, et dans quel ordre les ouvrir.
Comment en choisir un, lire un DIC en trois minutes, et lesquels sont éligibles au PEA.
La seule force qui travaille vraiment pour vous — et pourquoi commencer tôt bat commencer gros.
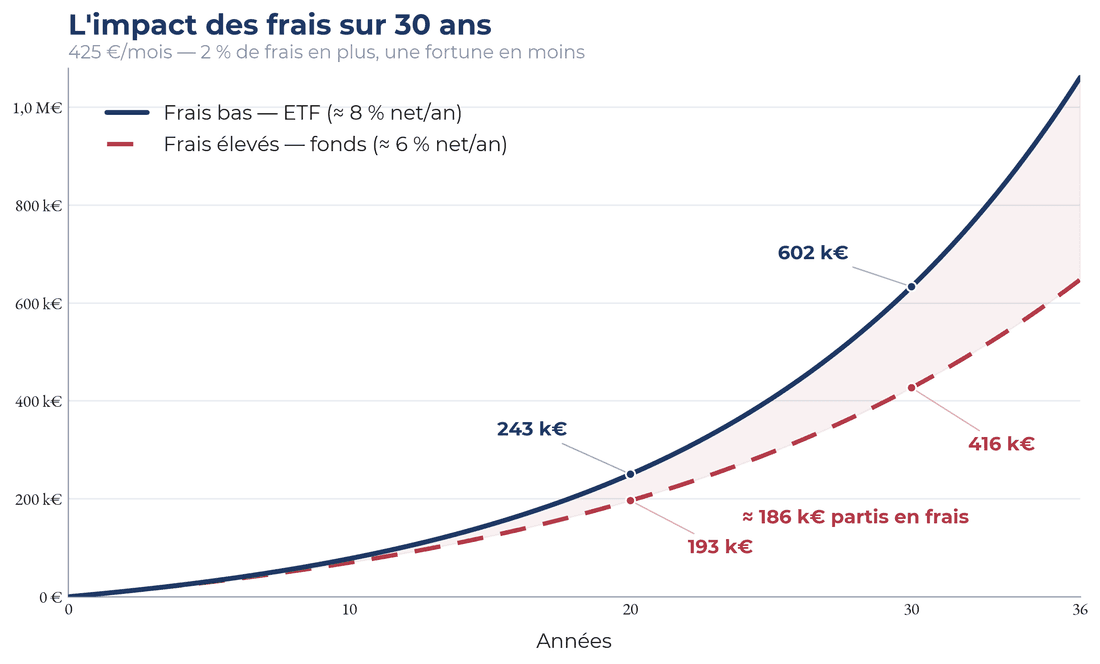
2 % de frais au lieu de 0,2 %, c’est 186 000 € offerts à votre banque sur 30 ans. Le calcul est dans le livre.
Un krach tous les dix ans en moyenne. Ce qu’il faut faire : rien. Le plus dur du métier.
Bitcoin, ethereum, plateformes régulées MiCA, self-custody, staking, arnaques. Une épice, pas le plat.
Cash-flow net-net, LMNP, colocation, SCPI — et une boîte à outils gratuite : DVF, Géorisques, PLU.
Flat tax, PEA, immobilier, crypto : quels formulaires, quelles cases, et ce que vous n’avez pas à déclarer.
Le cœur du livre : un plan que vous rédigez, que vous signez, et qui décide à votre place les jours de panique.
Trois extraits, tels quels. Si le ton ne vous parle pas, le livre non plus — autant le savoir maintenant. Amazon propose aussi un extrait gratuit de l’ebook.
Alors pourquoi les deux cents pages et quelques qui suivent ? Parce que savoir quoi faire ne suffit pas à le faire — et surtout, à continuer de le faire quand votre portefeuille perdra 30 % et que tout le monde autour de vous paniquera.
En 2022 : inflation au sommet, guerre en Ukraine, −18 % sur le MSCI World. En avril 2025, rebelote. La suite, vous la connaissez par cœur : de nouveaux records en 2023, 2024 et 2025. Le paresseux qui n’a rien vendu ? Il a encore gagné. C’est presque lassant.
Réussir avec son argent dépend moins de ce que vous savez que de la façon dont vous vous comportez. Bonne nouvelle pour le paresseux : pas besoin d’être le plus malin. Il faut juste bien se tenir.
Un seul chiffre, pour vous décider
186 000 €
C’est ce que 2 % de frais annuels au lieu de 0,2 % coûtent à un investisseur qui place 425 € par mois pendant trente ans. Le même argent, la même durée, la même stratégie — juste le mauvais intermédiaire. Le calcul complet est au chapitre 10.
Aucun lien affilié, aucun partenariat, aucune commission. Je ne suis lié à aucun courtier, aucune banque, aucune plateforme — et je le déclare dès les premières pages. Les outils cités le sont parce qu’ils font le travail, pas parce qu’ils rémunèrent quelqu’un.
Les liens Amazon de cette page non plus : ce sont des liens directs, sans identifiant d’affiliation.
Le même livre, deux façons de le lire. Le broché pour annoter, corner et remplir le plan à la main ; le Kindle pour commencer ce soir.
19,90 €
ISBN 979-10-987467-0-3
3,99 € 9,99 €−60 %
Offre de lancement — 6,00 € d’économie
ou inclus dans votre abonnement Kindle Unlimited
Application Kindle gratuite · pas besoin de liseuse
Prix relevés sur Amazon.fr — l’ebook est en offre de lancement à 3,99 € au lieu de 9,99 € ; seul le prix affiché par Amazon au moment de la commande fait foi. Liens directs, sans affiliation.
Un livre indépendant vit de ses avis. S’il vous a été utile — ou s’il vous a agacé —, deux lignes sur Amazon l’aident à trouver ses prochains lecteurs, et me disent quoi améliorer pour la prochaine édition.
Le contenu est le même. Le broché, si vous aimez annoter, corner les pages et remplir le plan d’investissement à la main. Le Kindle, pour commencer ce soir — sur une liseuse, ou sur l’application Kindle gratuite d’un téléphone ou d’un ordinateur. Et si vous êtes abonné à Kindle Unlimited, l’ebook est inclus dans votre abonnement.
Parce que ce ne sont pas les mêmes objets. La formation vous donne la mécanique : ce qu’est un PEA, comment passer un ordre, quelles cases cocher. C’est une référence, on y revient au besoin. Le livre, lui, se lit d’une traite et fait le reste du chemin : pourquoi chaque geste fonctionne, comment décider pour votre situation, et ce qui vous empêchera de tenir dans dix ans. Le savoir est gratuit ; la méthode, l’ordre et le mental se lisent.
C’est écrit pour vous. Aucun prérequis, aucun jargon non expliqué, un glossaire à la fin. Si vous savez faire un virement, vous saurez faire ce qu’il y a dans ce livre.
Beaucoup moins que vous ne le croyez — l’essentiel est la régularité, pas le montant de départ. Le livre part de votre situation réelle avec un audit en douze questions, et l’épargne de précaution passe toujours avant l’investissement.
Une fois la mécanique en place, oui : elle tourne toute seule. Ce sont les premières heures — comprendre, choisir, paramétrer — qui demandent du travail. Le livre sert précisément à ne les passer qu’une fois.
Il a été écrit et publié en 2026 : ETF éligibles au PEA, un chapitre crypto entier à l’ère de la régulation MiCA, la fiscalité française 2026, l’immobilier en direct, et une large place au mental — la partie qui fait échouer la plupart des gens. Les chiffres qui changent chaque année sont datés dans le texte, pour que vous sachiez quoi revérifier.
Non, et il le dit dès l’avertissement. Aucun rendement n’est garanti, investir comporte un risque de perte en capital, et rien ici n’est un conseil personnalisé. Ce que le livre promet, c’est une méthode simple, ses limites annoncées, et un auteur qui raconte aussi ses erreurs.
Le deuxième meilleur, c’est maintenant. Pas besoin d’être malin, rapide ou informé. Juste régulier — et un peu paresseux.
Je commande le livre